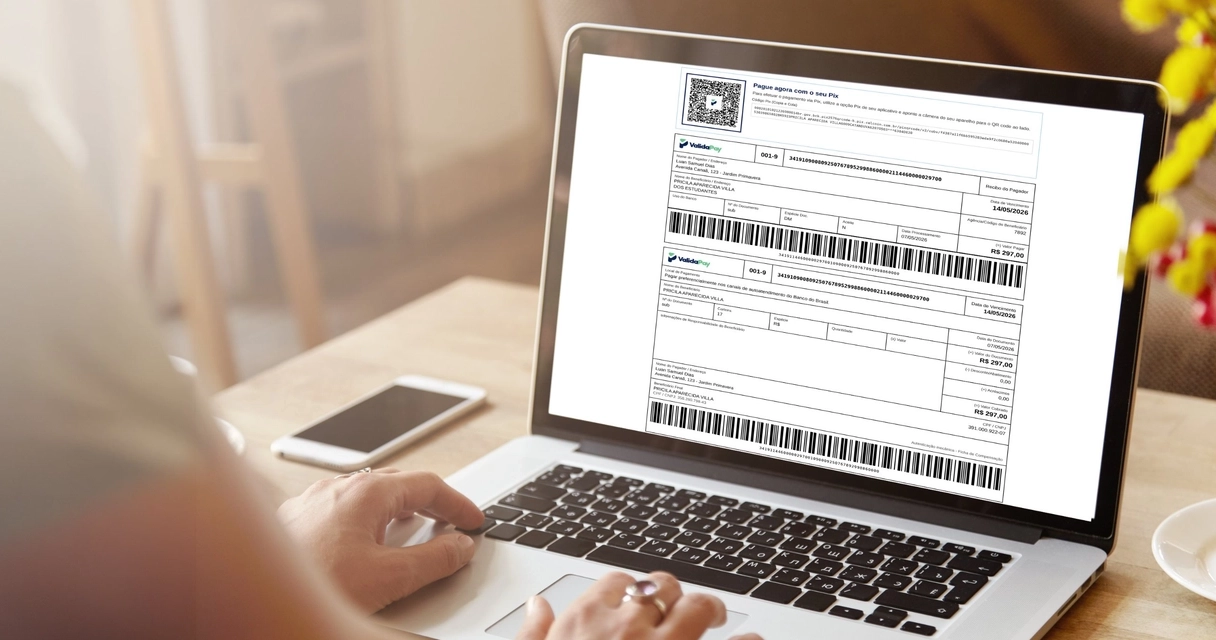
Em 2026, a inadimplência financeira atingiu patamares alarmantes no Brasil. O boleto bancário ainda causa inadimplência porque depende inteiramente da ação manual do pagador: emitir, lembrar, copiar o código e pagar antes do vencimento. O BolePix resolve isso ao unir a lógica do boleto à automação do Pix, permitindo cobrança recorrente sem essas etapas.
O crédito em atraso no Brasil somou R$ 247,6 bilhões no primeiro quadrimestre de 2026, alta de 50,7% sobre o mesmo período do ano anterior (Poder360/FecomercioSP, com base em dados do Banco Central). O dado cobre todas as modalidades de crédito, do financiamento imobiliário ao rotativo do cartão, e reflete um cenário de inadimplência estrutural que também penaliza quem cobra por boleto, o método mais dependente de ação manual do pagador.
Esse dado revela mais do que um retrato pontual: mostra um problema estrutural de inadimplência com elo fortíssimo no tradicional boleto bancário. Diversas empresas e clientes se veem presos a um ciclo vicioso: o consumidor quer pagar, mas o boleto vence, ele esquece do vencimento, perde o código de barras, não encontra o carnê ou simplesmente procrastina a quitação. O resultado? Alta taxa de atrasos e um risco constante de receita perdida.
O boleto bancário é, ainda hoje, uma das principais portas de entrada da inadimplência no Brasil.
Qual é a raiz do problema da inadimplência no Brasil?
A inadimplência brasileira não é consequência apenas de dificuldades econômicas. Ela se intensifica pela fragilidade dos métodos tradicionais de recebimento, em especial o boleto bancário. Vários fatores colaboram para isso:
- Pagamentos não automatizados: uma vez emitido, o boleto depende totalmente da ação ativa do pagador.
- Burocracia: encontrar um boleto antigo, reenviar código de barras ou atualizar boletos vencidos são etapas que desgastam a experiência e favorecem o esquecimento.
- Redução do tempo de validade: muitos boletos têm prazos curtos, exigindo maior atenção do pagador.
- Falta de lembretes e interface amigável: o cliente precisa lembrar da data sozinho ou esperar cobranças manuais.
Esse acúmulo de pequenas fricções faz com que a inadimplência deixe de ser um fenômeno excepcional e passe a ser o padrão quando o boleto é o meio principal de cobrança recorrente.
Por que o boleto contribui para o esquecimento de pagamentos?
Se analisarmos as causas do atraso, percebemos que o cliente raramente deixa de pagar por má vontade. Na maioria das vezes, há uma infinidade de processos manuais: o cliente recebe o boleto por e-mail ou WhatsApp, precisa abrir, copiar ou digitar o código, acessar o aplicativo do banco e só então realizar o pagamento. Em muitos casos, perde o vencimento, o boleto expira ou ele fica esperando uma nova emissão.
No cenário de assinaturas, em que o pagamento deveria ser simples e automágico, isso vira um pesadelo para quem depende do fluxo de caixa previsível. Muitos negócios acabam recorrendo a planilhas complexas para controlar inadimplência e tentam diversas estratégias para reduzir o atraso, porém os resultados são limitados por conta da estrutura do próprio boleto.
Outro ponto: a ausência de integração nativa entre sistemas e bancos dificulta ainda mais essa jornada. Várias ferramentas tentam contornar a situação, mas a dependência do código de barras torna inviável uma experiência sem fricção.
Como o Pix simples mudou a relação com pagamentos?
Por sua usabilidade e velocidade, o Pix já transformou significativamente o padrão de pagamentos no Brasil. Entretanto, para cobranças recorrentes, ele apresenta limitações, já que o débito não é automático e o cliente precisa realizar a transferência manualmente a cada ciclo, reproduzindo, em grande parte, o mesmo processo do boleto.
Mesmo com toda a praticidade do Pix, ainda não solucionamos o principal problema do boleto bancário: o esquecimento e a dependência da ação manual. Por isso, negócios digitais, plataformas SaaS e empresas de assinatura continuam sofrendo com picos de inadimplência mesmo após a popularização do Pix.
O que de fato o BolePix mudou no cenário de inadimplência?
Diante desse contexto, o BolePix surge não apenas como uma função extra, mas como uma verdadeira evolução. Observamos em nossa experiência na ValidaPay que o BolePix integra o melhor dos dois mundos: mantém a lógica bancária do boleto, mas conecta diretamente com a agilidade do Pix moderno.
O diferencial está na automação dos pagamentos. O BolePix permite que, em vez de criar dependência do cliente de novas ações a cada ciclo, o pagamento aconteça de maneira mais fluida, conectando diretamente a recorrência às facilidades do Pix.
A jornada do pagador é completamente transformada. Sem precisar digitar códigos ou buscar boletos antigos, o cliente conta com notificações automáticas, links inteligentes e uma experiência orientada à conversão. Isso, por si só, reduz consideravelmente as chances de inadimplência por esquecimento ou erro.
Um cliente que recebe e paga de forma automatizada cria para si uma rotina, e para o negócio que cobra, receita previsível. O resultado aparece diretamente nas métricas financeiras, como percebemos acompanhando nossos painéis de aprovação e inadimplência.